本コラムは、弊社取締役の上野が執筆をしております。
地政学ショックの価格伝播をフォワードカーブ因子で読む
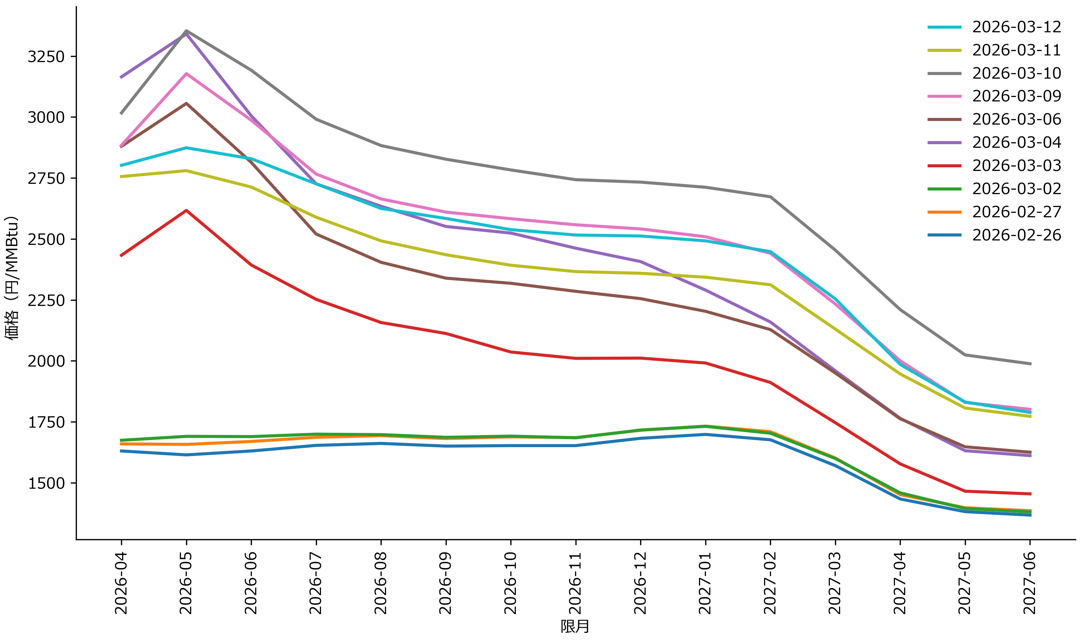
2026年2月末から3月上旬にかけて、中東情勢の緊迫を背景にホルムズ海峡の通航リスクが市場で急速に意識されました。
その結果、LNG先物市場ではフォワードカーブの形状が大きく変化しました。
LNG先物市場では、供給や輸送に対するショックが発生すると、近月の価格が急騰しフォワードカーブが大きく傾く傾向があります。
今回も同様で、JKM先物では2026年春限月を中心に価格が急上昇し、近月が遠月よりも高い強いバックワーデーション(直近の価格が将来より高い状態)が形成されました。
この動きを理解するため、LNG先物フォワードカーブを主成分分析(PCA)で分解すると、価格変動は主に以下の3つの因子で説明できます。
Level(価格水準)
Slope(カーブの傾き)
Curvature(カーブの曲率)
この構造は、金利市場などでも広く知られるフォワードカーブの基本構造です。
図1:JKM LNG先物フォワードカーブ
出典:TOCOMデータより筆者作成
注目すべき点は、今回の価格上昇が単なる水準変化ではなく、フォワードカーブの構造変化として現れていることです。
JKM先物カーブは通常、遠い期限ほど価格が高くなるコンタンゴ(将来の価格が直近の価格より高い状態)の形を取ることが多いです。
しかし2026年2月末から3月初旬にかけて、ホルムズ海峡の通航リスクが市場で意識されると、近月価格が急騰し、カーブはバックワーデーション(直近の価格が将来の価格より高い状態)へと転換しました。
これは単なる価格上昇ではなく、フォワードカーブのレジーム転換(市場の基本構造の変化)と見ることができます。
LNG市場では今回、Slope因子の変動が顕著でした。
これは近月価格が急騰し、フォワードカーブが大きく傾いたことを意味します。
すなわち、今回の市場は「価格水準の上昇」だけでなく、カーブ構造そのものが変化したショックであったと言えます。
図2:LNGフォワードカーブの主成分(PCA)


